Bre-B, el sistema de pagos inmediatos que administra el Banco de la República, está a punto de cumplir su primer año de operación con números que pocos esperaban: más de 34 millones de usuarios en sus primeros seis meses y más de 111 millones de llaves registradas a agosto de 2026. Y ahora suma una función que cambia las reglas para quien cobra cada mes: los débitos automáticos.
Qué es Bre-B, en dos líneas
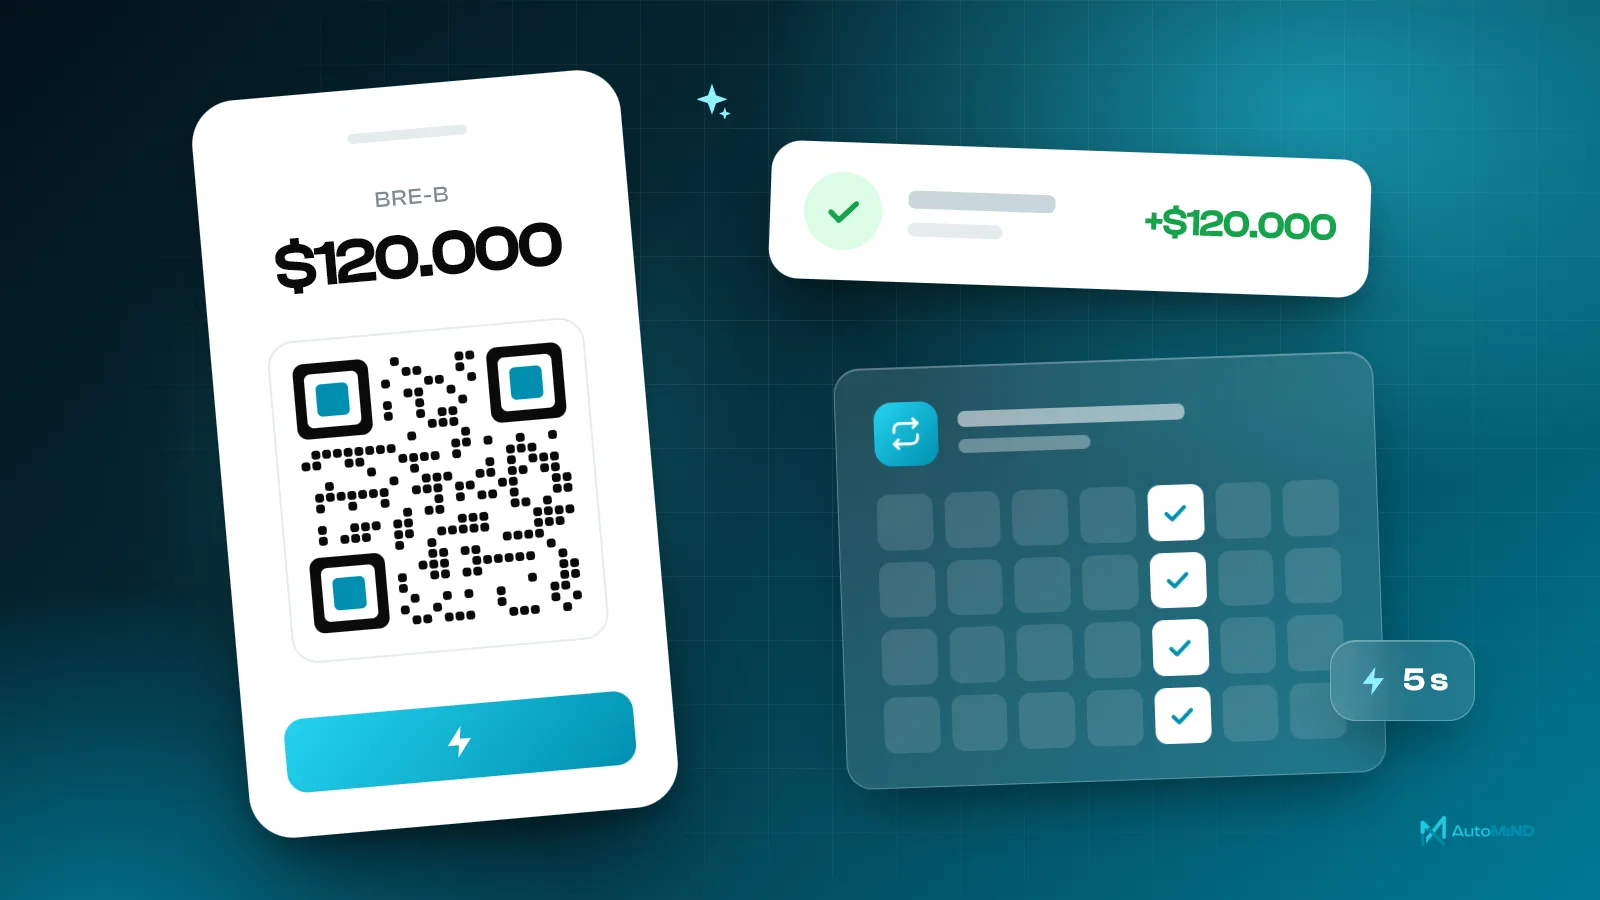
Es la red que conecta bancos y billeteras digitales para que el dinero llegue en segundos, a cualquier hora y sin costo para el usuario. En lugar de pedir número de cuenta, el cliente paga a una llave: tu cédula, número de celular, correo o un código de comercio, o escaneando un código QR. Las llaves empezaron a funcionar oficialmente el 6 de octubre de 2025.
En sus primeros seis meses movió más de 670 millones de transacciones por cerca de $105 billones de pesos, con un récord de 5,8 millones de operaciones en un solo día.
La novedad: cobros recurrentes sin tarjeta
En julio de 2026 la fintech DRUO se convirtió en la primera en habilitar débitos recurrentes a través de llaves Bre-B. El cliente autoriza una sola vez y los cobros siguientes se procesan solos, sin aprobar cada pago. El tope por operación es de 1.000 UVB (unos $12 millones en 2026), y el Banco de la República reforzó las reglas para que el usuario tenga claridad sobre lo que autoriza, cómo cancelarlo y qué notificaciones recibe.
Esto sirve para:
- Mensualidades de colegios, gimnasios y academias.
- Cuotas de administración.
- Suscripciones y planes de servicio.
- Pagos de créditos y seguros.
Cómo sacarle provecho con automatización
Cobrar por Bre-B es solo la mitad. La otra mitad es que el resto del proceso también ocurra solo:
- Link o QR en el momento justo. Cuando el cliente confirma una compra o una cita, le llega por WhatsApp el QR o la llave para pagar.
- Conciliación automática. Cada pago recibido se registra en tu hoja de cálculo, CRM o software contable, sin revisar el extracto a mano.
- Recordatorios amables. Si un pago no llega, el sistema envía recordatorios programados antes de que tengas que escribir tú.
- Comprobante y factura. Al confirmarse el pago, el cliente recibe su comprobante y tu equipo la notificación.
El dinero ya llega en segundos. Lo que falta en muchos negocios es que la confirmación, el registro y el seguimiento también lo hagan.
Si quieres conectar Bre-B a tu flujo de cobros, agenda una llamada de diagnóstico y revisamos qué se puede automatizar en tu caso.
Fuentes: Vanguardia · Portafolio · El Heraldo · Banco de la República